Extrarem
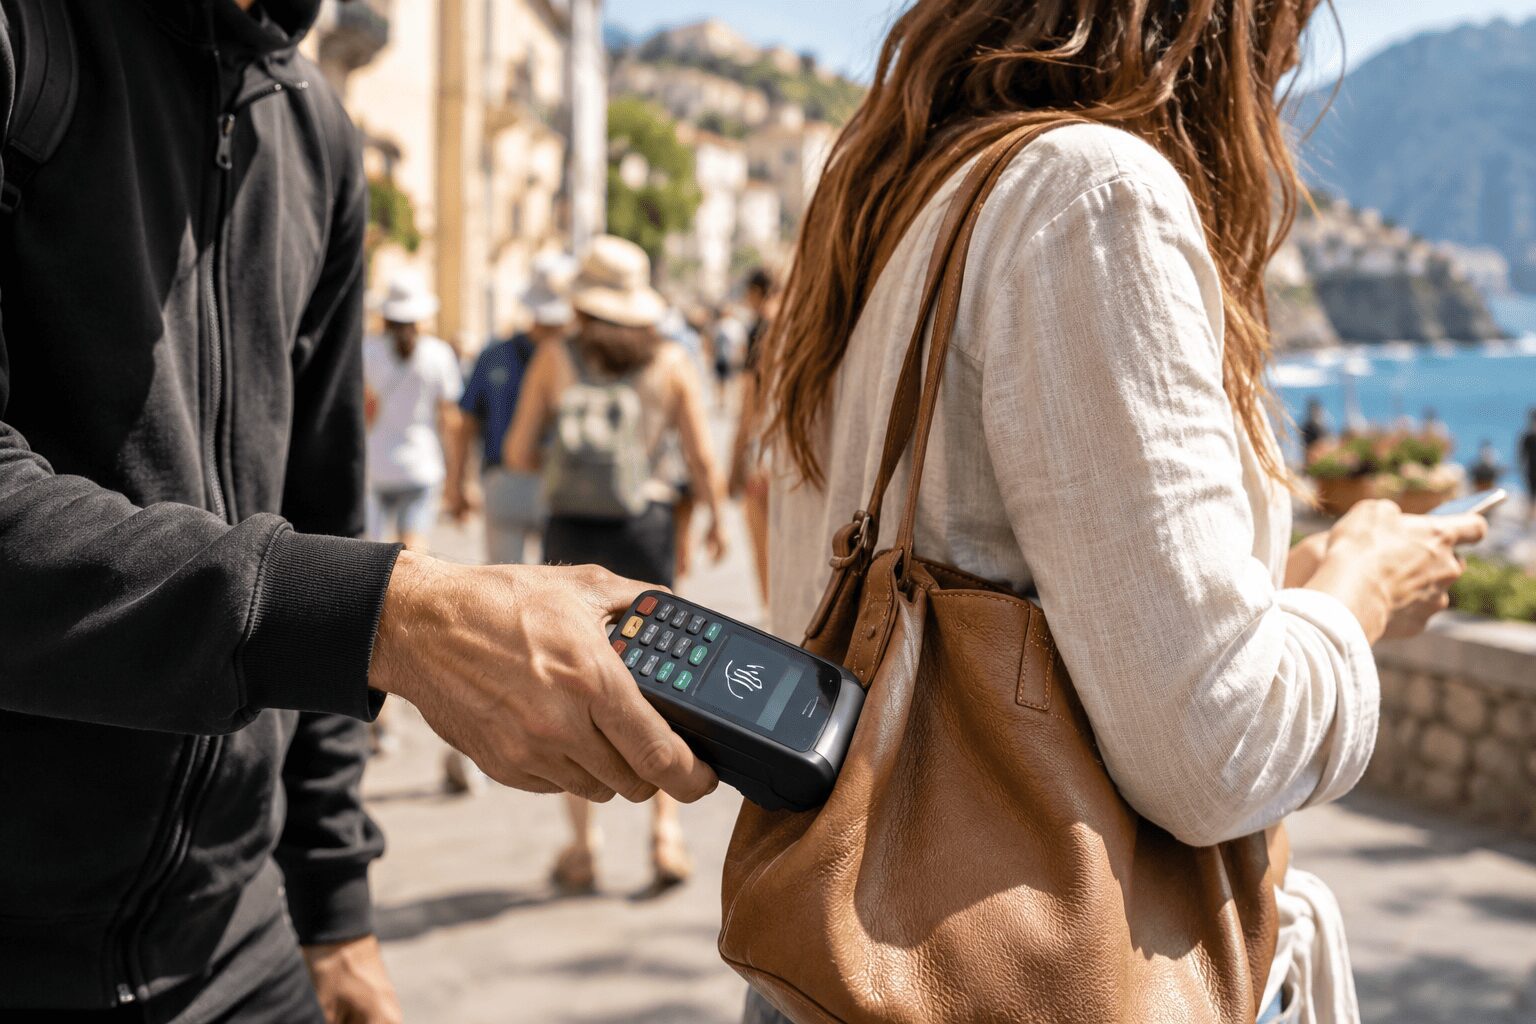
Un piccolo dispositivo nascosto in una borsa può trasformarsi in uno strumento per tentare di sottrarre denaro attraverso una carta contactless. Il caso emerso a Sorrento nell’estate del 2025 ha acceso i riflettori sul cosiddetto “POS pirata”, una modalità di furto che sfrutta la tecnologia utilizzata ogni giorno per i pagamenti elettronici. I Carabinieri hanno scoperto il dispositivo durante una perquisizione ai danni di una donna di 36 anni, fermata dopo il furto di una banconota da 100 euro dalla cassa di un bar del centro. La vicenda ha fatto emergere un quadro molto più complesso e ha riportato al centro del dibattito la sicurezza delle carte contactless.
La scoperta durante un arresto a Sorrento
Secondo quanto ricostruito dagli investigatori, la donna, di origine peruviana e con numerosi precedenti soprattutto a Roma, aveva nascosto nella borsa un POS mobile contactless. Il dispositivo, secondo l’ipotesi investigativa, poteva consentire di effettuare transazioni avvicinandosi alle carte delle vittime. I militari hanno collegato la donna anche a precedenti episodi avvenuti nella capitale, dove un dispositivo simile avrebbe consentito di sottrarre circa 9.000 euro a una turista. Le autorità hanno quindi avviato ulteriori accertamenti per stabilire se il terminale trovato a Sorrento avesse già effettuato altre operazioni fraudolente.
Il caso ha attirato rapidamente l’attenzione perché introduce un elemento diverso rispetto al classico borseggio. Il criminale non deve necessariamente sfilare il portafoglio dalla tasca, prendere la carta e utilizzarla successivamente. Può invece cercare di sfruttare la comunicazione a corto raggio della tecnologia contactless per tentare un pagamento mentre la vittima continua a camminare, fa la fila oppure si trova in un luogo particolarmente affollato. Gli investigatori hanno definito questa tecnica “pickpocketing 2.0”, proprio per sottolineare l’evoluzione tecnologica del tradizionale borseggio.
Come può funzionare il POS pirata
Il principio sfrutta la tecnologia NFC, quella che permette a una carta contactless di comunicare con un terminale quando i due dispositivi si trovano a distanza molto ravvicinata. Un normale POS riceve i dati necessari per autorizzare il pagamento e comunica con i sistemi dell’istituto finanziario. Un terminale utilizzato in modo fraudolento può invece cercare di avviare una transazione senza che il titolare abbia intenzione di effettuare un acquisto.

Il rischio riguarda soprattutto le transazioni di importo contenuto che possono non richiedere l’inserimento del PIN. Questo punto ha alimentato molte ricostruzioni allarmistiche sul fenomeno. Un POS non permette automaticamente a un estraneo di “svuotare” un conto semplicemente avvicinandosi a una tasca. I sistemi di pagamento applicano infatti limiti, controlli e procedure di sicurezza. Inoltre, una transazione deve comunque seguire il normale circuito di autorizzazione. Per questo motivo gli esperti considerano il fenomeno reale, ma non semplice né privo di ostacoli tecnici.
Il caso dei 9.000 euro richiede ulteriori verifiche
Uno degli aspetti più discussi riguarda la somma di circa 9.000 euro collegata a un precedente episodio attribuito alla donna. L’importo supera infatti i normali limiti associati alle singole operazioni contactless che non richiedono l’autenticazione del titolare. Per questa ragione, il caso richiede una ricostruzione precisa delle modalità con cui sarebbero avvenuti gli addebiti. Non bisogna quindi interpretare il caso come la prova che qualsiasi POS possa sottrarre migliaia di euro con un solo avvicinamento.
Le autorità devono distinguere tra le singole transazioni, eventuali operazioni ripetute e possibili ulteriori tecniche utilizzate dai responsabili. Proprio questa distinzione permette di comprendere la reale portata del fenomeno senza trasformare un episodio investigativo in una regola generale valida per ogni pagamento contactless.
Le notifiche possono diventare un’importante difesa
Per ridurre il rischio, gli esperti consigliano innanzitutto di controllare con regolarità i movimenti della carta e di attivare, quando disponibili, le notifiche immediate dell’app bancaria. Una segnalazione sullo smartphone può permettere di individuare rapidamente un’operazione che il titolare non riconosce. Anche la verifica periodica dell’estratto conto aiuta a intercettare eventuali anomalie che sfuggono alle notifiche immediate.
Un’altra precauzione consiste nel prestare maggiore attenzione alla posizione delle carte quando ci si trova in luoghi molto affollati, sui mezzi pubblici, nelle code o nelle aree turistiche. Alcuni utenti scelgono inoltre portafogli o custodie con protezione RFID/NFC, anche se questa soluzione non rappresenta l’unica misura di sicurezza possibile. Chi utilizza invece lo smartphone per i pagamenti può contare su ulteriori sistemi di autenticazione integrati nel dispositivo, come lo sblocco biometrico o il codice di sicurezza.
Cosa fare se compare un pagamento sospetto
Se una persona nota un movimento che non riconosce, deve agire rapidamente. La prima azione consiste nel contattare immediatamente la banca o l’emittente della carta e segnalare l’operazione. Il titolare dovrebbe inoltre verificare tutte le transazioni recenti e seguire le procedure indicate dall’istituto per contestare un pagamento non autorizzato. In presenza di elementi che fanno pensare a un furto, può risultare utile anche presentare una denuncia alle autorità competenti.
Il caso di Sorrento mostra quindi una possibile evoluzione delle tecniche utilizzate dai borseggiatori, ma invita anche a evitare conclusioni eccessive. Il contactless non rappresenta di per sé un sistema insicuro: banche e circuiti di pagamento utilizzano numerosi controlli per proteggere le operazioni. Il problema nasce quando qualcuno cerca di sfruttare in modo fraudolento gli strumenti destinati ai normali pagamenti.
La vicenda collegata a Sorrento resta dunque significativa soprattutto per un motivo: dimostra come la criminalità possa cercare nuove modalità per sfruttare tecnologie ormai quotidiane. La prudenza non richiede di rinunciare ai pagamenti contactless, ma di conoscere il loro funzionamento, controllare i movimenti finanziari e reagire rapidamente davanti a un’operazione sospetta. Il vero strumento di difesa resta la combinazione tra consapevolezza, notifiche bancarie e tempestività.
ExtraRem: tutto il resto, senza filtri.
Clicca qui per iscriverti al canale Whatsapp!

Author: Extrarem
Table of Contents